Movistar le facturó $55.000 a un cliente por un plan de $8.700


Escuchá esta nota
EL DIARIO digital
minutos
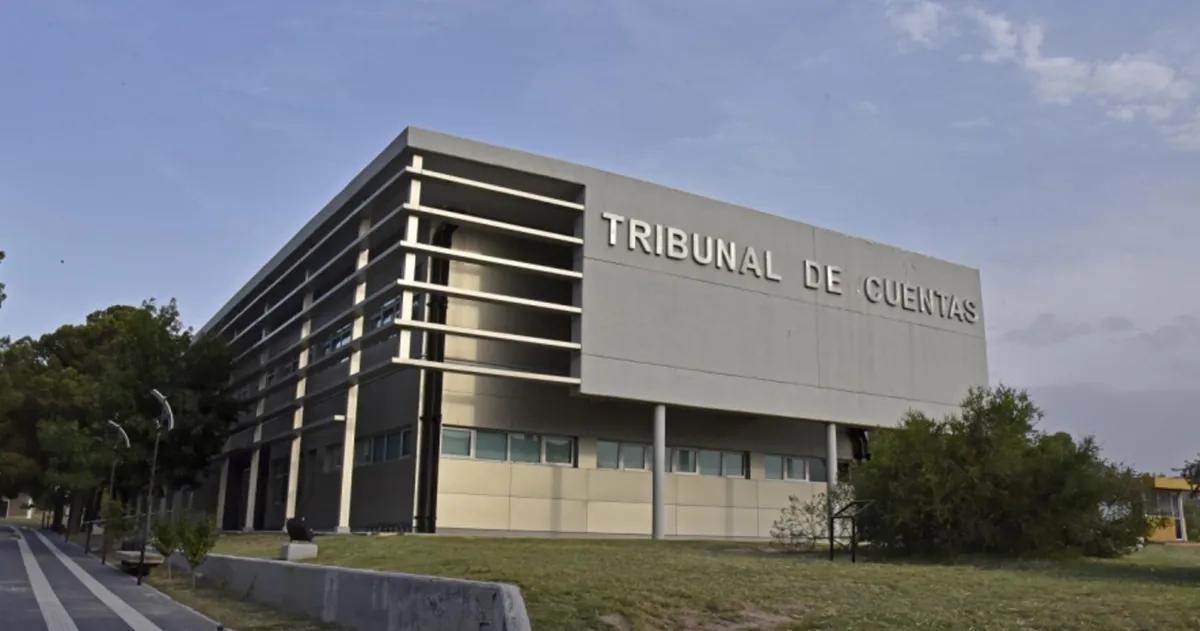
Dos entidades deportivas pampeanas presentaron facturas apócrifas para justificar el uso de subsidios provinciales, fueron denunciadas ante la Justicia penal y, pese a que se comprobó la incorporación de documentación adulterada, no recibieron sanciones económicas. El Tribunal de Cuentas de La Pampa terminó aprobando ambas rendiciones y se limitó a advertir a sus responsables para que no vuelvan a incurrir en esas irregularidades.
Los casos corresponden a la Liga Pampeana de Fútbol, con sede en General Pico, y al Club Atlético Jorge Newbery de Rancul. Las irregularidades quedaron expuestas en las sentencias 2639 y 2640, dictadas el 15 de septiembre de 2026 por la Sala I del Tribunal de Cuentas y publicadas en el Boletín Oficial Nº 3749.
En conjunto, las entidades habían recibido 11.550.000 pesos de fondos provinciales y presentaron comprobantes adulterados por 4.706.100 pesos. Sin embargo, ambos expedientes terminaron con las rendiciones aprobadas porque, una vez excluidas las facturas cuestionadas, existían otros comprobantes suficientes para justificar la totalidad de los subsidios.
Una factura de $2,9 millones
El primero de los casos involucra a la Liga Pampeana de Fútbol, que recibió un subsidio de 3.550.000 pesos para afrontar gastos de actividades deportivas y la participación en la segunda fase del Torneo Provincial de Mayores 2024.
Durante la revisión, los auditores detectaron una factura tipo C por 2.900.000 pesos, supuestamente emitida por Adrián Carlos Di Franco a nombre del Club Atlético Ferrocarril Oeste de General Pico, por un traslado a Santa Rosa.
El problema fue que el mismo número de factura ya había sido utilizado en otra rendición, por 900.000 pesos, para justificar traslados a Trenel, Winifreda y Jacinto Arauz.
Ante esa situación, personal del Tribunal de Cuentas visitó al supuesto proveedor el 30 de julio de 2025. Di Franco desconoció la factura por 2,9 millones de pesos.
El organismo dio intervención a la Justicia penal, pero la investigación concluyó que no existió delito de estafa por parte de Ferro y/o la Liga Pampeana porque ninguno obtuvo un beneficio indebido derivado de la rendición irregular. La causa fue archivada.
Pese a ello, el Tribunal consideró que la incorporación de la factura adulterada constituía una conducta inadmisible y de gravedad institucional.
Finalmente, aprobó los 3.550.000 pesos rendidos y únicamente advirtió a los responsables Luis María Ovin, Jorge Hernán Bambini y Oscar Molina Martínez, bajo apercibimiento de aplicar sanciones ante futuras irregularidades.
"Torpe y absurda"
El segundo expediente corresponde al Club Atlético Jorge Newbery de Rancul, que recibió 8 millones de pesos del Programa de Mejoramiento de Infraestructura Deportiva.
En la rendición apareció una factura por 1.806.100 pesos, supuestamente emitida por José Alberto Barezzi el 30 de abril de 2025.
Los auditores detectaron inconsistencias en los datos del comprobante, particularmente en la fecha de vencimiento del Código de Autorización Electrónico (CAE). Cuando fueron a consultar al proveedor, el 12 de septiembre de 2025, este también desconoció la factura.
La irregularidad derivó en una investigación penal, pero el Ministerio Público Fiscal descartó la existencia de delito. Según consta en la sentencia, la intención no había sido defraudar al Estado, sino cumplir con el plazo de rendición de cuentas de manera "torpe y absurda".
La investigación concluyó que bastaba con solicitar una ampliación del plazo o presentar posteriormente la documentación correspondiente. Por considerar que no existió una conducta dolosa destinada a perjudicar al Estado, las actuaciones fueron archivadas por atipicidad.
El Tribunal excluyó la factura falsa y comprobó que los restantes gastos ascendían a 8.658.726 pesos, incluso por encima del subsidio recibido.
Por ese motivo, aprobó la rendición de los 8 millones y advirtió a Ricardo Raúl Arzani, Milagros Baras y Mailen Karenina Besga, sin aplicarles sanciones económicas.
Lo llamativo es que, en ambas sentencias, el Tribunal de Cuentas utilizó prácticamente los mismos argumentos para cuestionar las irregularidades y, al mismo tiempo, aprobar las rendiciones.
El organismo manifestó su "profunda preocupación" por la incorporación de facturas adulteradas y sostuvo que se trató de conductas inadmisibles que pudieron inducir a error a la administración pública.
También advirtió sobre la gravedad institucional de presentar instrumentos falsos en rendiciones de fondos públicos y reclamó al Ministerio de Desarrollo Social y Derechos Humanos una fiscalización rigurosa de la autenticidad de los comprobantes.
Sin embargo, el desenlace fue idéntico en los dos casos: las denuncias penales fueron archivadas, los comprobantes falsos quedaron excluidos y las rendiciones fueron aprobadas sin sanciones patrimoniales.