Giro político en Brasil: el partido de Jair Bolsonaro acató el triunfo de Lula pero mantiene reparos


Escuchá esta nota
EL DIARIO digital
minutos
El indicador elaborado por el J.P. Morgan escaló este lunes 26 de octubre hasta los 765 puntos básicos tras el sorpresivo triunfo de Luiz Inácio Lula da Silva en el vecino país. La reacción negativa de los mercados brasileños arrastró a los bonos en dólares y provocó caídas de hasta un 8,3% en los ADRs argentinos en Wall Street.
El riesgo país experimentó este lunes 26 de octubre un fuerte incremento que lo llevó a posicionarse en los 765 puntos básicos, alcanzando un nuevo récord desde octubre de 2025, previo a los comicios legislativos locales. Este salto se produjo en un escenario de marcada volatilidad regional desatado por la sorpresiva victoria de Luiz Inácio Lula da Silva en las elecciones presidenciales de Brasil, un resultado que impactó de lleno en los activos locales en un contexto condicionado por los interrogantes sobre la actividad económica y el programa financiero de cara al año electoral 2027.
Impacto en bonos y acciones argentinas
Como consecuencia directa de este viento en contra externo, los bonos en dólares sufrieron bajas generalizadas, destacándose los retrocesos del Bonar 2038 (-2,3%), el Bonar 2041 (-2,2%) y el Bonar 2029 (-1,8%). Por su parte, los ADRs operados en Wall Street sufrieron derrumbes de hasta casi el 9%, liderados por Grupo Supervielle (-8,3%), Telecom (-8,2%) y BBVA (-7,9%).
Eric Ritondale, economista jefe de Puente, analizó la dinámica del indicador: "En estos últimos dos meses, el clima internacional pasó a ser el driver predominante, explicando cerca de dos tercios de la suba acumulada del riesgo país, e incluso interrumpiendo el alivio transitorio que habían dejado las elecciones en Brasil. El resultado del domingo extiende este viento de frente y representa una continuación de las presiones externas".
La turbulencia financiera en Brasil y las alertas del mercado
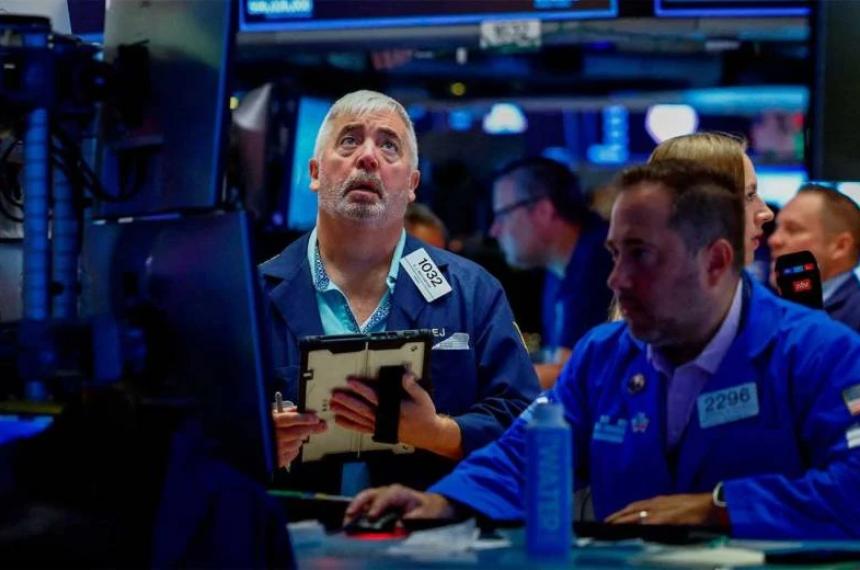
En el país vecino, la llegada de Lula a un cuarto mandato generó una reacción adversa en los mercados financieros, rompiendo con los antecedentes históricos ya que ningún contendiente que había perdido las generales había logrado revertir el resultado en el balotaje frente a Flávio Bolsonaro. La magnitud de la caída hizo que la Bolsa de Valores de São Paulo suspendiera sus operaciones por 30 minutos tras registrar un desplome del Bovespa superior al 10%.
Desde la sociedad de bolsa IEB señalaron: "La reacción de los mercados brasileños al resultado electoral constituye una señal de alerta que Argentina no debería ignorar. El EWZ (ETF que representa a las principales empresas brasileñas) llegó a registrar en el premarket una caída cercana al 27% en dólares. Para dimensionar la magnitud del movimiento, una caída de esa proporción, aplicada a una hipotética capitalización bursátil de u$s1 billón, representa casi u$s270.000 millones de pérdida".
En la misma línea, Mariano Sardáns, CEO de la gerenciadora de patrimonios FDI, indicó que la reacción inversora "tiene que ver con que el mercado no ve muy bien la reelección de Lula, sobre todo por su política fiscal, con un déficit enorme y con deuda en reales que sigue aumentando". A su vez, desde Wise Capital agregaron que "este desarme acelerado de posiciones responde tanto al sesgo político del resultado como a la incertidumbre institucional generada por la posible judicialización de los comicios, tras la decisión del Supremo Tribunal de extender la votación sobre la hora y las amenazas de impugnación por parte del bolsonarismo".
Los tres canales de transmisión hacia la economía local
La devaluación inicial del real y las dudas sobre el rumbo fiscal brasileño repercutieron de inmediato en Argentina debido a la sólida integración industrial y financiera entre ambas naciones. Analistas de Cohen detallaron que el impacto opera a través de tres canales específicos:
Canal comercial: Brasil constituye el principal destino de las exportaciones industriales nacionales, por lo que un debilitamiento del real perjudica de forma directa a sectores como el automotriz.
Canal financiero: revierte la compresión de 82 puntos básicos que el riesgo país había logrado acumular en dos ruedas durante la primera vuelta electoral, ubicando el spread en máximos anuales.
Canal sectorial: "Las compañías con exposición a Brasil y los bancos, que lideraron el rebote del viernes, son los activos con mayor beta frente a la corrección", remarcaron desde Cohen.
Asimismo, desde IEB puntualizaron cómo se refleja la incertidumbre en torno a la continuidad del programa económico actual del gobierno del presidente Javier Milei mediante el diferencial de tasas: "En Argentina, el diferencial de riesgo entre los bonos que vencen durante la actual administración y aquellos que vencen bajo la siguiente refleja, al menos parcialmente, la incertidumbre sobre la continuidad del programa económico". Dicho comportamiento queda expuesto en la tasa forward medida entre el AO27 y el AO28, que opera cerca del 21%.
Por último, desde Wise Capital advirtieron que "la conmoción trasciende las fronteras e impactará en la Argentina, donde la interrupción de la ola de triunfos de la derecha en la región genera dudas políticas con miras a 2027 y traslada la atención de los inversores hacia las próximas elecciones de medio término en Estados Unidos, clave por la sintonía estratégica entre Donald Trump y Javier Milei".