Presupuesto 2027: con ayuda de aliados, el oficialismo logró firmar dictamen de mayoría


Escuchá esta nota
EL DIARIO digital
minutos
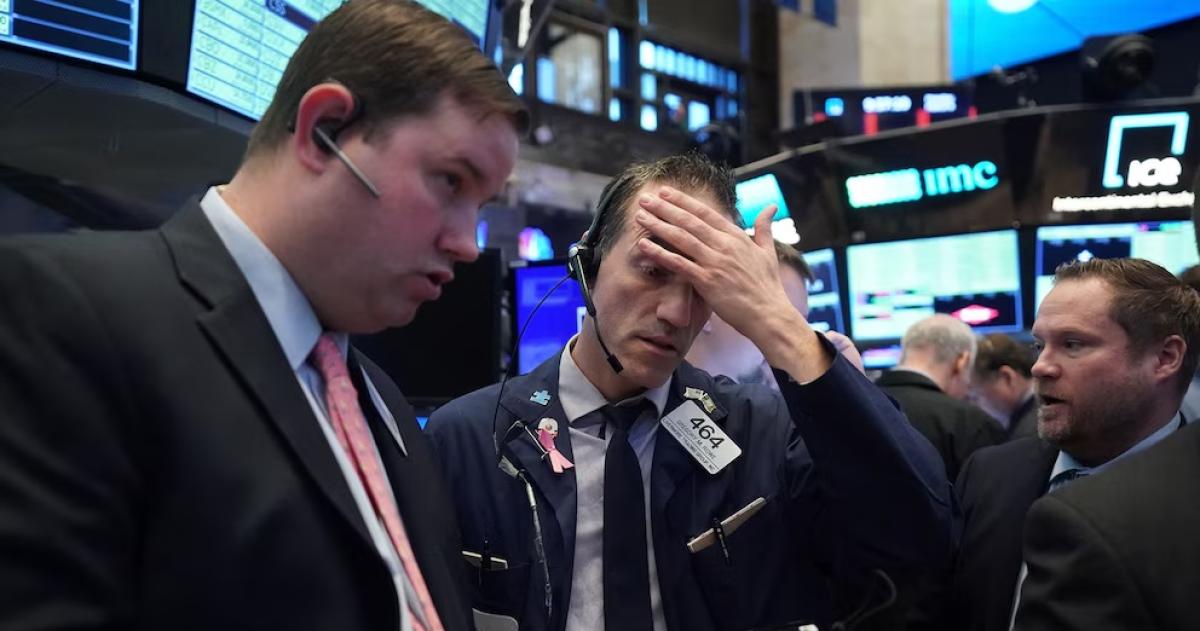
La turbulencia financiera internacional golpeó con fuerza a los activos argentinos y volvió a encender las alarmas. El riesgo país trepó 159 puntos, un 15%, hasta los 1.070 puntos básicos, mientras los bonos soberanos registraron fuertes caídas y el dólar contado con liquidación (CCL) aceleró su suba. Detrás de esos movimientos, el mercado comienza a mostrar una preocupación que va más allá del escenario externo: la capacidad de pago de la deuda y las perspectivas políticas del Gobierno.
El deterioro se produjo en una jornada marcada por una fuerte aversión global al riesgo, con caídas en acciones y activos de mercados emergentes. La crisis internacional tuvo pocos antecedentes de semejante magnitud este siglo: septiembre de 2001, tras los atentados a las Torres Gemelas, y octubre de 2008, durante la crisis hipotecaria que desembocó en la quiebra de Lehman Brothers.
Las acciones de los bancos estadounidenses llegaron a cerrar hasta un 30% por debajo de sus máximos, mientras los inversores buscaron refugio ante la incertidumbre. Desde hace una semana, el seguimiento del VIX, conocido como el "índice del miedo", se volvió central. El miércoles pasado llegó a los 25 puntos y ayer volvió a mostrar tensión, a apenas cinco unidades de la zona considerada de pánico.
En ese contexto, la Argentina enfrenta una vulnerabilidad adicional: la escasez de reservas para afrontar una crisis de semejante dimensión. La posibilidad de necesitar asistencia financiera externa vuelve a ganar relevancia, mientras crecen las dudas sobre el respaldo disponible para sostener el programa económico.
La deuda y la reelección, bajo la lupa
El problema para la Argentina se profundiza porque ya no solo se cuestiona la posibilidad de una reelección de Javier Milei en 2027, sino también la capacidad de afrontar los compromisos financieros. Los vencimientos de enero, por unos USD 4.400 millones, se consideran cubiertos mediante un esfuerzo financiero, pero la incertidumbre se concentra en lo que viene después.
Una de las incógnitas es la continuidad del swap con Estados Unidos. El acuerdo con China, en tanto, fue incorporado a las reservas y se prevé utilizarlo. En el mercado también se espera algún respaldo adicional, como el que en su momento brindó el secretario del Tesoro estadounidense, Scott Bessent, durante las elecciones de medio término del año pasado.
La evolución del riesgo país coincide con un cambio en las expectativas electorales. En julio, el indicador había tocado un mínimo de 402 puntos básicos, cuando los precios de los bonos reflejaban una probabilidad cercana al 90% de que Milei fuera reelecto. Actualmente, esa posibilidad cayó al 35%, según las estimaciones implícitas en el mercado de deuda.
La incertidumbre política también se proyecta sobre las decisiones de inversión. El diputado Máximo Kirchner anunció que se auditará el Régimen de Incentivo para Grandes Inversiones (RIGI), mientras las empresas revisan sus presupuestos para 2027. Por ahora, el rubro destinado a nuevos proyectos permanece sin definiciones, en un escenario en el que la volatilidad y las dudas electorales dificultan la planificación.
El Central y la cobertura cambiaria
Mariano Ortiz Villafañe, economista jefe de Aldazabal y Cía., señaló que a fines de octubre la posición corta del Banco Central en futuros de dólar se redujo a cero, con una caída de USD 42 millones durante ese mes.
La exposición había alcanzado un máximo de USD 6.800 millones a fines de septiembre de 2025, en medio de la demanda de cobertura cambiaria previa a las elecciones. Desde entonces, se redujo progresivamente, lo que amplió el margen de maniobra de la autoridad monetaria para intervenir ante eventuales presiones sobre el dólar.
Hasta abril, la demanda de cobertura se había atendido principalmente mediante ventas de instrumentos dollar linked, bonos atados a la evolución del tipo de cambio. Sin embargo, ante el fuerte incremento del interés abierto en Rofex durante las últimas ruedas, Ortiz Villafañe no descartó que el Banco Central haya vuelto a intervenir para contener las presiones cambiarias.
La salida de capitales golpea a la región
Brasil también enfrenta presiones cambiarias: el dólar se acerca a los 6 reales, pese a que el Banco Central brasileño vendió USD 1.000 millones para contener la cotización. La depreciación refleja una salida de capitales que afecta a distintos mercados de la región.
En paralelo, los bonos del Tesoro estadounidense volvieron a funcionar como refugio. Sus rendimientos descendieron al 4,94%, desde el 5,17%, mientras el oro cayó cerca del 4%, en un movimiento que reforzó la demanda de activos financieros norteamericanos.
La búsqueda de seguridad impactó sobre acciones vinculadas con la inteligencia artificial, bonos soberanos latinoamericanos y otros instrumentos de mercados emergentes. Los ETF de Brasil retrocedieron 3,3%, mientras los de mercados emergentes cayeron 5,1%.
En la Argentina, el componente electoral amplificó el castigo. Los bonos con vencimiento anterior a las elecciones perdieron 3,90%, mientras el Bonar 2028, que vence el 31 de octubre de ese año, se desplomó 6,81%.
El dólar acelera y aumenta la brecha
El riesgo país no depende únicamente de la caída de los bonos soberanos. También refleja la evolución del dólar contado con liquidación, una referencia que suele ganar protagonismo en períodos de salida de capitales y que es conocida como "dólar fuga".
El CCL subió $52, un 3,2%, y alcanzó los $1.800. El costo de girar dólares al exterior, conocido como dólar cable, llegó al 5,5% respecto del dólar MEP. En tanto, el tipo de cambio mayorista avanzó $15, un 1%, hasta los $1.580.
La brecha entre el CCL y el mayorista se ubicó en el 12,2%. Más allá de la magnitud, que en otros períodos no habría generado una alarma significativa, el principal dato es la velocidad del movimiento: el contado con liquidación aumentó 12% en apenas tres ruedas.
El dólar blue, utilizado principalmente por pequeños y medianos ahorristas, también acompañó la tendencia, aunque con una suba menor: avanzó 6,25% en el mismo período.
La combinación de turbulencia internacional, caída de los bonos, menor confianza en las perspectivas electorales y presión cambiaria vuelve a colocar a la Argentina frente a un escenario de fragilidad financiera. El desafío para el Gobierno será sostener la estabilidad en un contexto en el que el mercado ya no mira solamente los próximos vencimientos, sino también la capacidad de generar confianza y financiamiento más allá de enero.