"Este parque es soñado": la sorpresa de una turista en Santa Rosa


Escuchá esta nota
EL DIARIO digital
minutos
Por Santiago Ferro Moreno, IAEPA (FAUNLPam-CONICET).
La Pampa tiene una economía con una fuerte base agropecuaria y una industria relativamente pequeña, pero los datos muestran una evolución más compleja que la imagen de una provincia simplemente "poco industrializada". El empleo manufacturero creció en perspectiva de largo plazo y existen instrumentos fiscales y financieros específicos. La principal brecha aparece en otro lugar: todavía se transforma localmente una proporción limitada del valor que genera la producción provincial.
El contexto nacional no es sencillo. En julio de 2026, la producción industrial manufacturera argentina cayó 4,9% interanual y 5,0% frente al mes anterior en términos desestacionalizados; en los primeros siete meses del año acumuló una baja de 2,6%. Al mismo tiempo, la utilización de la capacidad instalada fue de 58,2%, prácticamente igual al 58,4% de julio de 2025. Son indicadores de una industria nacional con baja utilización de plantas y una recuperación que no logró consolidarse.
La Pampa parte, además, de una estructura diferente a la del promedio argentino. Según el último perfil productivo federal disponible, correspondiente al VAB de 2023, las actividades primarias explicaban el 24,2% de la economía provincial, contra 11,0% a nivel nacional. El sector secundario representaba 11,1% del VAB pampeano, frente a 25,9% del país. Es importante aclarar que "sector secundario" es más amplio que industria manufacturera: incluye también otras actividades como construcción y servicios públicos. Aun así, la comparación muestra con claridad el mayor peso relativo de la base primaria en La Pampa.
Sin embargo, esa fotografía no debería llevar a concluir que la industria pampeana permaneció inmóvil. Los datos de empleo muestran otra dimensión. En 2024, La Pampa registró 5.563 asalariados privados formales en la industria, un 30,1% más que en 2011. En ese mismo período, el empleo industrial argentino se encontraba 0,8% por debajo de 2011; Buenos Aires estaba 2,5% arriba, Córdoba 6,0% y Santa Fe 3,6%. El dato proviene del Centro de Estudios de la UIA sobre las series del OEDE-SIPA.
Esa expansión de largo plazo no significa que la coyuntura reciente sea favorable. En el primer trimestre de 2025, el empleo industrial pampeano había bajado a 5.291 puestos, 6,8% menos que un año antes. Aun así, permanecía 33,3% por encima del primer trimestre de 2011. Hay, por lo tanto, dos fenómenos simultáneos: una base industrial que ganó empleo en perspectiva histórica y una pérdida de dinamismo más reciente que merece seguimiento.
La composición de las exportaciones permite observar con mayor precisión dónde se encuentra la principal brecha estructural. En 2025, La Pampa exportó bienes por USD 939 millones. De ese total, USD 669 millones correspondieron a productos primarios, USD 221 millones a manufacturas de origen agropecuario, USD 40 millones a combustibles y energía y apenas USD 9 millones a manufacturas de origen industrial. En términos porcentuales, aproximadamente el 71% de las ventas fueron productos primarios y solo alrededor del 1% correspondió a MOI.
La comparación con la propia región pampeana es reveladora. Durante 2025, las manufacturas de origen industrial representaron 24,5% de las exportaciones regionales y las manufacturas agropecuarias otro 43,4%. La Pampa, por lo tanto, participa de una de las regiones industriales y agroindustriales más importantes del país, pero su inserción exportadora continúa siendo considerablemente más primaria.
Los datos de 2026 muestran, al mismo tiempo, una considerable capacidad para generar divisas. Durante el primer semestre, La Pampa exportó aproximadamente USD 594 millones, 28,4% más que en igual período del año anterior, según el OPEX del INDEC. Los cereales aportaron USD 304 millones; sólo el maíz explicó USD 229 millones, mientras que semillas y frutos oleaginosos representaron 20,9% del total provincial. Es una buena noticia en términos productivos y externos, pero vuelve a poner sobre la mesa la misma pregunta: cuánto de esa producción puede transformarse dentro de la provincia antes de salir hacia otros mercados.
La Pampa cuenta, además, con herramientas que no son menores para intentar cerrar esa brecha. El régimen provincial de incentivos fiscales contempla créditos fiscales para actividades industriales y beneficios vinculados con el empleo; el esquema oficial incluye líneas financiadas por el Banco de La Pampa, Compre Pampeano y garantías de FoGaPam. Por ejemplo, las condiciones publicadas para Compre Pampeano contemplan financiamiento de hasta cinco años para inversión, junto con bonificaciones de tasa. La existencia de estos instrumentos constituye una ventaja potencial, aunque su verdadero impacto debería evaluarse por inversión adicional generada, empleo creado, productividad y supervivencia empresarial, y no solamente por el monto de beneficios otorgados.
El diagnóstico que surge de los datos es, entonces, menos lineal de lo que podría suponerse. La Pampa no carece de industria y su empleo manufacturero mostró una expansión relevante en perspectiva histórica. Pero tampoco consiguió todavía que el crecimiento de su enorme base agropecuaria se traduzca en una transformación equivalente de su estructura productiva y exportadora.
Ahí aparece probablemente el principal desafío para la próxima década. La provincia ya produce cantidades relevantes de maíz, girasol, carne, trigo, leche, miel, petróleo y otros recursos. La cuestión estratégica no pasa solamente por atraer nuevas fábricas, sino por identificar qué eslabones de esas cadenas pueden localizarse competitivamente en territorio pampeano.
Eso supone avanzar desde cereales hacia alimentos, proteínas, ingredientes y biomateriales; desde ganadería hacia procesos más complejos de carne y subproductos; desde oleaginosas hacia aceites, proteínas y bioinsumos; y desde la producción agropecuaria hacia maquinaria, servicios tecnológicos, logística, energía e industrias proveedoras.
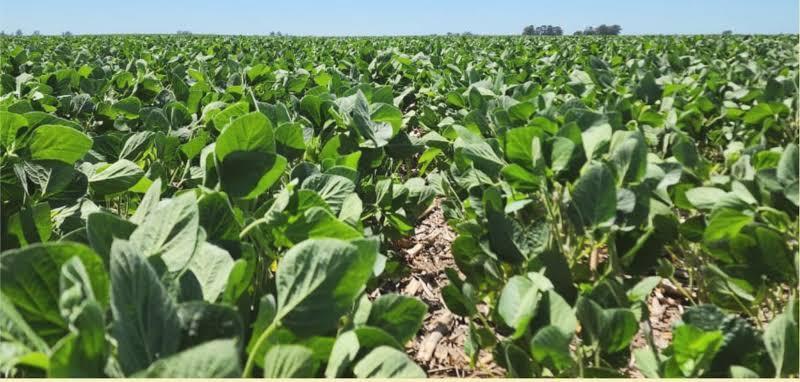
El objetivo no debería ser industrializar cualquier producto a cualquier costo. La escala, los mercados, la logística, la energía, el capital humano y la tecnología determinan qué proyectos son realmente viables. Pero los datos muestran que la discusión industrial pampeana ya no debería limitarse a cuántas fábricas existen. La pregunta central es cuánto valor de lo que La Pampa produce puede capturarse, transformarse y reinvertirse dentro de la provincia.
Esa diferencia, entre producir recursos y construir cadenas de valor, probablemente sea una de las claves para pensar el desarrollo productivo pampeano hacia 2030 y 2035.